
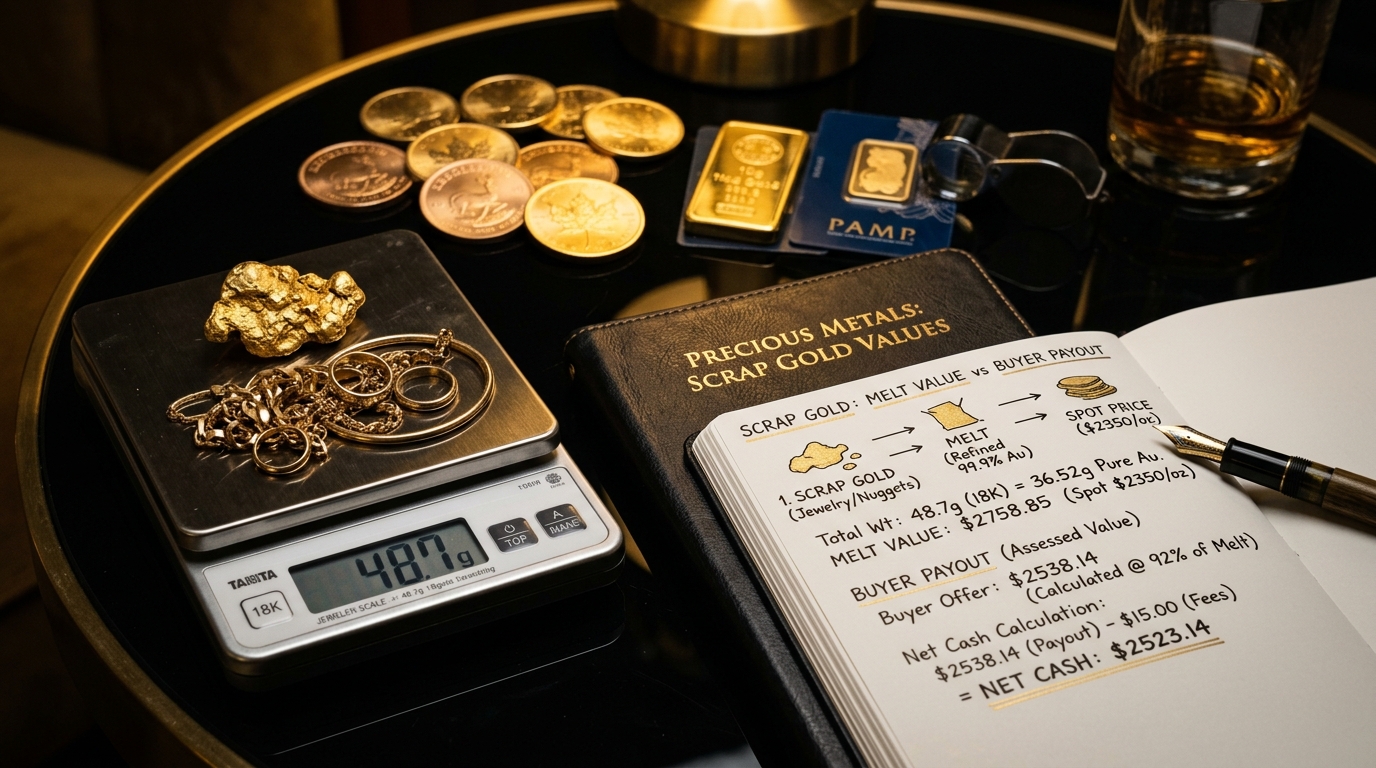
이론적 용해 가치는 현재 금 현물 가격을 기준으로 포함된 순금의 가치를 추산하지만, 매입 지급액은 상업적 매입업체가 거래 조건에 따라 실제로 지급할 수 있는 금액입니다. 개별적으로 항목화된 수수료로 인해 이 금액은 더욱 줄어들 수 있으므로, 최종 순 실수령액은 항상 용해 가치와 분리하여 평가해야 합니다. 용해 가치 vs 매입 지급액의 차이를 정확히 이해하면 서류상의 시장 기준 가격과 실제로 손에 쥐는 현금을 혼동하지 않을 수 있습니다. 실시간 시장 현물 가격에 기반한 정확한 계산을 원하시면 당사의 고철 금 계산기를 사용하시거나, 매입 스프레드를 확인하시려면 실시간 시세 및 지급액 계산기를 활용해 보세요.
이 가이드에서는 이론적 용해 가치가 어떻게 도출되는지, 매입업체가 지급률(오퍼 백분율)을 설정하는 방식, 명시적 또는 내재적 수수료가 순 실수령액을 어떻게 감소시키는지, 그리고 여러 매입 제안을 공정하게 비교하는 방법을 설명합니다.
이론적 용해 가치란 무엇인가요?
이론적 용해 가치는 금 품목에 포함된 순금(fine gold)의 전체 시장 가치를 의미하며, 순금 중량에 거래소 실시간 현물 가격을 곱하여 산출합니다:
Fine-Gold Weight = Gross Weight × Purity Decimal
Theoretical Melt Value = Fine-Gold Weight × Current Spot Price
용해 가치는 서류상 내재 금속 가치의 100%를 나타냅니다. 이는 금이 이미 정련되어 순수한 상태로 존재하며, 상업적 마진, 거래 수수료, 물류 및 운송 비용의 차감 없이 도매 상품 거래소에서 즉시 매매된다는 가정을 전제로 합니다.
하지만 금 주얼리, 주화, 고철 스크랩은 은, 구리, 아연과 같은 비귀금속 합금으로 구성되어 있으므로, 상업 시장에 유통시키려면 반드시 용해 및 정련 공정을 거쳐야 합니다. 이론적 계산에는 이러한 산업 공정 비용이 반영되지 않습니다. 따라서 용해 가치는 평가의 기준점일 뿐, 보장된 현금 매입 제안이 아닙니다. 중량과 각인으로부터 순금 함량을 산출하는 단계별 가이드는 고금 가치를 계산하는 방법을 참조하세요.
매입 지급액(바이어 페이아웃)이란 무엇인가요?
매입 지급액은 별도의 거래 수수료를 공제하기 전, 상업적 매입업체가 고철 금에 대해 제시하는 실제 총 제안 금액입니다. 이는 인건비, 운영 오버헤드, 재고 위험, 정련소 비용을 감안한 후 매입업체가 감당할 수 있는 이론적 용해 가치의 비율을 반영합니다:
Buyer Payout Before Separate Fees = Theoretical Melt Value × Payout Ratio
상업적 매입업체는 용해 가치의 100%를 그대로 지급할 수 없습니다. 금속을 재정련하는 비용, 분석 및 감정 비용, 공인 정련소로의 보험 운송 비용을 부담해야 하며 비즈니스를 지속할 수 있는 마진을 확보해야 하기 때문입니다. 제시되는 지급률은 거래 규모, 품위, 고정비 구조, 도매 유통망에 따라 달라집니다:
| 매입업체 유형 | 일반적인 운영 구조 | 마진 작동 방식 |
|---|---|---|
| 대형 전문 정련소 | 대규모 물량 처리, 자동화된 정밀 분석 설비 | 정산 명세서에 직접 반영되는 얇은 스프레드 마진 |
| 귀금속 도매 거래상 | 대량 취급, 전문 도매 거래 데스크 | 거래소 현물 가격과 긴밀히 연동된 도매 마진 |
| 지역 주얼리 매장 및 귀금속점 | 중간 규모 거래, 오프라인 매장 운영 | 매장 임대료 및 인건비를 감당하기 위한 표준 소매 마진 |
| 전당포 및 우편 매입업체 | 가변적인 거래량, 장기 재고 리스크 | 보관 위험과 거래 편의성을 반영한 넓은 마진 폭 |
모든 매입업체에 일괄 적용되는 법적 단일 지급률은 존재하지 않습니다. 지급률은 개별 업체가 설정하는 상업적 거래 조건입니다.
지급률(오퍼 백분율)을 계산하는 방법
지급률(용해 가치 대비 오퍼 백분율)은 매입업체의 총 제안액이 이론적 순금 가치의 몇 퍼센트에 해당하는지 측정하는 지표입니다:
Payout Ratio = Buyer Payout Before Separate Fees ÷ Theoretical Melt Value
Offer Percentage of Melt = (Offer ÷ Theoretical Melt Value) × 100
지급률을 산출하는 절차는 다음과 같습니다:
- 품목의 순금 중량을 확인하고 실시간 현물 가격을 적용하여 이론적 용해 가치를 계산합니다.
- 별도의 수수료나 공제액이 차감되기 전, 매입업체의 총 제안 금액을 확인합니다.
- 총 제안액을 이론적 용해 가치로 나눈 후 100을 곱합니다.
Worked Example: 현재 현물 가격 기준으로 이론적 용해 가치가 $1,000.00인 14K 고철 금 로트를 가정해 보겠습니다. 매입업체가 $900.00의 총 제안액을 제시했습니다:
Payout Ratio = $900.00 ÷ $1,000.00 = 0.90
Offer Percentage of Melt = 0.90 × 100 = 90.0%
이 계산에서 산출된 90.0%는 매입업체의 총 제안액이 해당 금속 시장 가치의 90%에 해당함을 명확히 보여줍니다. 그러나 판매자가 최종적으로 $900.00 전액을 수령할 수 있는지 여부는 별도로 청구되는 항목별 수수료에 달려 있습니다.
별도 수수료가 순 실수령액에 미치는 영향
항목별 수수료는 매입업체의 총 제안액에서 추가로 차감되는 공제액입니다. 이러한 비용이 별도로 청구되면 광고된 표면상의 지급률만으로는 실제 손에 쥐는 현금을 정확히 가늠할 수 없습니다:
Estimated Net Cash = Estimated Payout Before Fees − Separately Itemized Fees
일반적인 거래 공제 항목에는 다음이 포함됩니다:
- Assay and Testing Fees: 형광 X선 분석기(XRF), 초음파 검사, 시금석 검정에 부과되는 정액 분석 수수료.
- Refining or Melting Fees: 용해로 가동, 플럭스 약품, 화학적 분리 비용을 충당하기 위해 총 중량의 그램당 또는 트로이 온스당 부과되는 비용.
- Lot or Ticket Fees: 거래 건당 부과되는 고정 행정 처리 수수료.
- Inbound Shipping & Insurance: 우편 매입 업체가 배송 중 분실 및 파손 위험을 담보하기 위해 차감하는 운송 및 보험료.
매입업체의 제안을 비교할 때, 업체들은 주로 두 가지 가격 책정 방식 중 하나를 사용합니다:
- All-Inclusive Embedded Margin: 겉보기 지급률은 다소 낮게(예: 88%) 제시하지만, 별도의 감정료, 용해비, 처리 수수료를 일체 청구하지 않는 방식.
- High Headline Payout with Separate Deductions: 높은 지급률(예: 92%)을 전면에 내세우지만, 정산서에서 $45.00의 감정료와 $15.00의 행정 수수료를 별도로 공제하는 방식.
예상 순 실수령액은 이 두 가지 서로 다른 가격 구조를 왜곡 없이 정확하게 비교할 수 있는 유일한 기준입니다.
용해 가치 vs 매입 지급액 vs 순 실수령액
금 거래를 명확하게 평가하려면 계산 체계를 세 단계의 계층으로 구분해야 합니다:
[Layer 1] Theoretical Melt Value = Fine-Gold Mass × Spot Price
           ↓
[Layer 2] Buyer Payout = Theoretical Melt Value × Payout Ratio (Gross Offer)
           ↓
[Layer 3] Estimated Net Cash = Buyer Payout − Separately Itemized Fees (Final Check)
아래 표는 이 세 가지 계산 계층의 주요 차이점을 비교합니다:
| Dimension | Layer 1: Melt Value | Layer 2: Buyer Payout | Layer 3: Estimated Net Cash |
|---|---|---|---|
| 핵심 정의 | 함유된 순금의 완전한 현물 가치 | 별도 수수료 공제 전 매입 총 제안액 | 판매자가 최종 수령하는 실제 정산 금액 |
| 계산 기준 | 중량, 순도, 실시간 시세 | 용해 가치 및 지급률 | 총 제안액에서 명시적 수수료 차감 |
| 상업적 역할 | 이론적 시장 벤치마크 | 협상된 도매 또는 소매 매입액 | 은행 계좌에 실제로 입금되는 현금 |
| 판매자 보장 여부 | 보장되지 않음 | 견적 조건 충족 시 보장 | 최종 확정된 실제 지급 금액 |
| 소량 거래 영향 | 영향 없음 (순수 수학적 계산) | 소량일 경우 지급률 하향 가능 | 정액 수수료로 인해 실수령액 대폭 잠식 |
소량의 고철 금 거래에서는 아무리 높은 지급률을 광고하더라도 고정 감정료 하나로 그 혜택이 완전히 상쇄될 수 있습니다. 거래에 최종 동의하기 전에 반드시 Layer 3를 계산해 보아야 합니다.
두 매입업체의 오퍼를 올바르게 비교하는 방법
경쟁 관계에 있는 두 매입 제안을 공정하게 비교하려면 동일한 시점의 현물 가격을 기준으로 두 견적을 모두 예상 순 실수령액으로 환산해야 합니다:
- 총 제안액, 명시된 품위 기준, 적용 가능한 모든 수수료의 내역이 상세히 기재된 서면 견적서를 요청합니다.
- 금 가격은 정규 거래 시간 동안 지속적으로 변동하므로 두 매입업체가 동일한 기준 시점의 시세를 사용했는지 확인합니다.
- 총 제안액에서 모든 항목별 수수료를 차감하여 각 오퍼의 순 실수령액을 산출합니다.
Comparative Case Study: 검증된 이론적 용해 가치가 $2,000.00인 금 주얼리 로트를 가정해 보겠습니다:
| Calculation Component | Buyer A (High Headline Rate) | Buyer B (All-Inclusive Rate) |
|---|---|---|
| 이론적 용해 가치 | $2,000.00 | $2,000.00 |
| 광고된 지급률 | 92.0% | 88.0% |
| 수수료 차감 전 총 제안액 | $1,840.00 | $1,760.00 |
| 별도 분석 및 감정 수수료 | -$50.00 | $0.00 |
| 별도 정련 및 용해 수수료 | -$35.00 | $0.00 |
| 별도 결제 및 행정 수수료 | -$15.00 | $0.00 |
| 항목별 공제 수수료 합계 | $100.00 | $0.00 |
| Final Estimated Net Cash | $1,740.00 | $1,760.00 |
| 용해 가치 대비 실수령 비율 | 87.0% | 88.0% |
이 비교 사례에서 Buyer A는 92.0%라는 매력적인 지급률을 제시했지만, 항목별 수수료로 총 $100.00가 공제되었습니다. 반면 Buyer B는 수수료가 전혀 없는 88.0%의 상대적으로 낮은 지급률을 제시했습니다. 그럼에도 불구하고 판매자는 Buyer B로부터 $20.00 더 많은 순 현금을 수령하게 됩니다.
매입업체마다 오퍼가 달라지는 정당한 이유
두 곳의 정직한 전문 매입업체가 동일한 금 주얼리를 감정하더라도 다음과 같은 타당한 상업적 이유로 서로 다른 최종 제안액을 제시할 수 있습니다:
- Scale Calibration and Precision: 상거래용 저울은 특정 계량 인증 표준을 충족해야 합니다. 영점 조정(tare)이나 반올림 정밀도의 미세한 차이로 인해 기록된 중량에 차이가 발생할 수 있습니다.
- Non-Gold Component Deductions: 보석, 에나멜, 유리 충전재, 잠금장치 스프링 및 강철 핀은 총 중량을 늘리지만 회수 가능한 금을 포함하지 않습니다. 어떤 매입업체는 육안으로 추정하여 중량을 공제하는 반면, 다른 업체는 보석을 직접 분리하거나 비중 측정을 활용합니다.
- Testing Technology: 시금석 질산 반응 검사는 대략적인 순도 범위만 판별합니다. 전자 순도 측정기나 XRF 형광 분석기는 천분율 단위의 정밀한 순도 수치를 제공합니다. 각인이 마모된 경우 정밀 분석 결과에 따라 산정 캐럿이 달라질 수 있습니다. 각인이 불분명한 경우 금 각인 가이드를 통해 표시를 확인하세요.
- Wholesale Logistics & Volume: 대규모 금 수집상은 대량 물량을 주요 정련소로 직접 이송하므로 독립 전당포보다 훨씬 얇은 마진으로 영업할 수 있습니다.
- Spot Price Timing: 금 시장은 일요일 저녁부터 금요일 오후까지 연속적으로 거래됩니다. 거래 시간 중 시장 현물 가격이 변동하면 오전에 받은 견적과 오후에 받은 견적이 달라질 수 있습니다.
용해 가치로 판매하는 것이 적합하지 않은 경우
끊어진 체인, 손상된 반지, 금니, 파손된 고철 스크랩 품목의 경우 이론적 용해 가치를 기준으로 평가하는 것이 가장 합리적입니다. 그러나 해당 품목이 단순한 금속 가치 이상의 프리미엄을 지니고 있다면 고철로 판매하는 것은 손해입니다:
1. 수집용 및 고화폐 금화
일반적인 불리온 주화는 약간의 주조 프리미엄만 붙은 채 용해 가치에 매우 가깝게 거래됩니다. 반면 희귀 화폐성 주화, 역사적 프루프 주화, 보존 상태가 우수한 수집용 주화는 함유된 금 가치보다 몇 배나 높은 시장 가격을 형성할 수 있습니다. 희귀한 역사적 주화를 녹이면 화폐적 소장 가치가 영원히 사라집니다. 주화를 고철로 취급하기 전에 금화 가치 계산기를 통해 수집 가치를 확인하세요.
2. 디자이너 주얼리 및 원형이 온전한 빈티지 제품
유명 명품 브랜드(Cartier, Tiffany & Co., Van Cleef & Arpels 등)의 파인 주얼리는 강력한 브랜드 가치, 장인정신, 그리고 소매 재판매 유통 시장에서의 높은 수요를 지니고 있습니다. 마찬가지로 역사적 유래가 있거나 천연 보석이 온전하게 세팅된 앤틱 또는 빈티지 주얼리는 정련소 용해로에 들어가는 것보다 개인 수집가나 경매를 통해 훨씬 높은 가치를 인정받습니다. 보석이나 가치 있는 디자인이 적용된 제품의 경우 금 주얼리 가치 계산기를 사용하여 순수 금속 중량과 소매 재판매 가치를 비교해 보세요.
자주 묻는 질문
용해 가치는 금 매입업체가 반드시 지급해야 하는 금액인가요?
아닙니다. 용해 가치는 기관 현물 시세 만액을 기준으로 한 함유 순금의 이론적 계산치인 반면, 매입 지급액은 운영비, 정련 비용, 감정료 및 사업 마진을 감당해야 하는 상업적 제안 금액입니다.
용해 가치 대비 백분율(지급률)은 무엇을 의미하나요?
지급률은 매입업체가 고철 금에 대해 제시하는 금액이 이론적 용해 가치의 얼마에 해당하는지를 나타내는 비율이며, 매입업체의 제안액을 이론적 용해 가치로 나눈 후 100을 곱하여 계산합니다.
지급률과 순 실수령액 중 무엇을 비교해야 하나요?
항상 순 실수령액을 비교해야 합니다. 높은 지급률을 광고하는 매입업체라도 별도의 감정료, 정련비, 또는 관리 수수료를 공제하여, 수수료가 없는 다소 낮은 지급률의 매입업체보다 최종 손에 쥐는 현금이 더 적을 수 있습니다.
수수료가 낮은 지급률에 이미 포함되어 있을 수 있나요?
그렇습니다. 많은 금 매입업체들은 모든 감정, 용해 및 처리 비용을 낮은 지급률 안에 직접 내재화하여, 최종 정산 영수증에서 별도의 항목별 차감 수수료를 청구하지 않습니다.
수집용 제품이 용해 가치보다 더 가치가 높을 수 있나요?
그렇습니다. 희귀 화폐성 주화, 역사적 귀금속, 디자이너 브랜드 주얼리는 단순한 원자재 고철 용해 가치를 크게 상회하는 소장 가치, 예술성 또는 브랜드 프리미엄을 지니는 경우가 많습니다.
이론적 용해 가치는 원자재 금의 기준 가치를 정하지만, 매입업체의 지급률과 항목별 공제 수수료에 따라 결정되는 예상 순 실수령액이야말로 진정한 재정적 수익을 나타냅니다. 광고된 표면상의 지급률에만 의존하지 말고, 항상 동일한 현물 시세 시점을 기준으로 한 최종 순 수령액으로 오퍼를 평가해야 합니다. 다양한 순도별 실시간 시장 가치를 확인할 준비가 되셨다면 고철 금 계산기를 활용하여 시작해 보세요.